Curs BNR
1 EUR = 4.9774 RON
1 USD = 4.3833 RON
1 GBP = 5.8304 RON
1 XAU = 464.4611 RON
1 AED = 1.1933 RON
1 AUD = 2.7957 RON
1 BGN = 2.5449 RON
1 BRL = 0.7714 RON
1 CAD = 3.1559 RON
1 CHF = 5.2813 RON
1 CNY = 0.6015 RON
1 CZK = 0.1993 RON
1 DKK = 0.6668 RON
1 EGP = 0.0860 RON
1 HUF = 1.2223 RON
1 INR = 0.0513 RON
1 JPY = 3.0556 RON
1 KRW = 0.3047 RON
1 MDL = 0.2538 RON
1 MXN = 0.2227 RON
1 NOK = 0.4191 RON
1 NZD = 2.6097 RON
1 PLN = 1.1646 RON
1 RSD = 0.0425 RON
1 RUB = 0.0530 RON
1 SEK = 0.4526 RON
1 TRY = 0.1141 RON
1 UAH = 0.1048 RON
1 XDR = 5.9383 RON
1 ZAR = 0.2318 RON
Publicat la 29 august 2024
Expert CECCAR: Nicăieri în Europa nu există acest sistem

Certificatul de atestare fiscală de la ANAF fără care nu poate fi vândută locuinţa, propunere a Ministerului de Finanţe, ridică semne de întrebare printre specialişti. Acesta este un certificat diferit de cel care se obţine de la Direcţia de Impozite şi Taxe Locale.
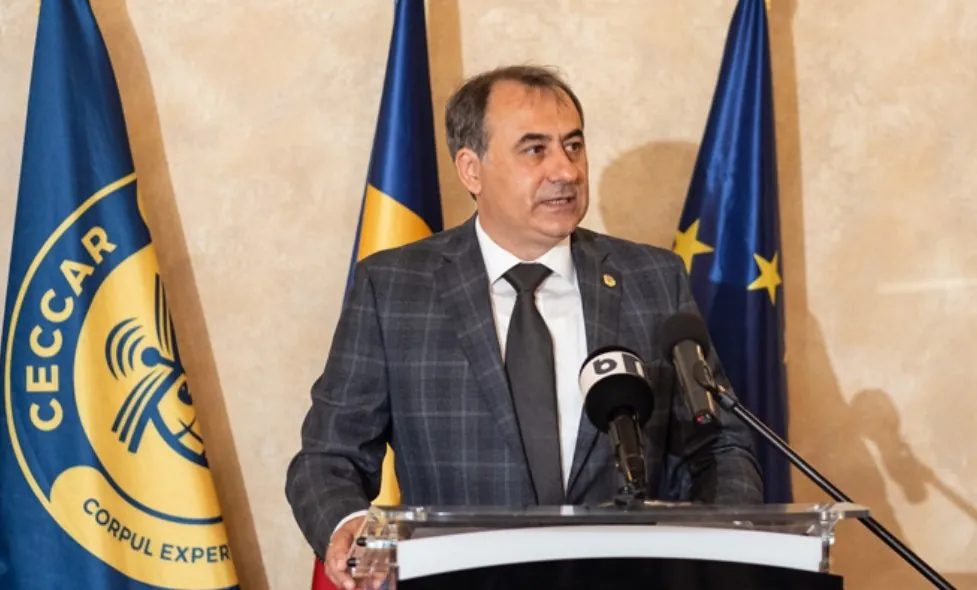
„Am făcut un studiu şi nu am găsit nicăieri în Europa acest sistem. Poate există, nu ştiu, dar din ce am făcut noi research-ul, nu am identificat o jurisdicţie unde să fie condiţionarea aceasta”, a declarat pentru HotNews.ro Robert Şova (foto jos), vicepreşedintele Corpului Experţilor Contabili şi Contabililor Autorizaţi din România (CECCAR).
În plus, spune el, pot fi situaţii litigioase „în care eu să am un debit în care mă judec cu statul”.
„Păi şi ce fac? Nu mai pot să-mi vând un bun până nu se termină procesul? Ok, eu apar acolo cu datorie, da, sau am o problemă pur şi simplu economică. Sunt nişte măsuri care cred că se duc mai departe decât ar fi necesar şi n-o să rezolve problemele”, susţine Şova.
Ce prevede proiectul pregătit de Ministerul Finanţelor în privinţa Certificatului de atestare fiscală de la ANAF
Reamintim că Ministerul Finanţelor a pregătit un proiect de modificare a Codului de procedură fiscală care prevede, printre altele, că persoanele care vând şi cumpără clădiri şi terenuri (inclusiv locuinţe) vor trebui să ia de la ANAF un certificat de atestare fiscală.
În cazul în care în certificatul de atestare fiscală emis pe numele proprietarului sunt cuprinse datorii, acesta va conţine acordul organului fiscal central pentru înstrăinarea bunului cu menţionarea contului în care se virează suma aferentă obligaţiilor fiscale datorate de către proprietar.
În acest caz, notarul verifică, înainte de autentificarea actului de înstrăinare a dreptului de proprietate, existenţa dovezii plăţii datoriilor în contul indicat de ANAF, până la concurenţa preţului de înstrăinare sau a obligaţiilor fiscale/bugetare restante cuprinse în certificatul de atestare fiscală, după caz.
În situaţia în care se încheie contract de donaţie, trasferul dreptului de proprietate se realizează cu condiţia ca donatorul să nu înregistreze obligaţii fiscale/bugetare restante conform certificatului de atestare fiscală emis de organul fiscal central.În cazul în care persoana căreia i se transferă dreptul de proprietate înregistrează datorii restante cuprinse în certificatul de atestare fiscală, notarul public transmite organului fiscal central, prin mijloace electronice de comunicare, o copie a titlului de proprietate încheiat ca urmare a transferului dreptului de proprietate.
În funcţie de comportamentul fiscal al persoanei careia i s-a transferat dreptul de proprietate asupra bunului, organul fiscal central poate dispune măsuri asigurătorii sau instituie sechestru executoriu, în cazul în care aceasta nu achită obligaţiile fiscale/bugetare restante în termen de 15 zile de la comunicarea somaţiei.
Motivarea
Ministerul Finanţelor motivează această măsură prin faptul că statul are în vedere să prevină periclitarea colectării creanţelor bugetare, prin condiţionarea realizarii tranzacţiilor de înstrăinare a bunurilor imobile, de achitarea obligaţiilor fiscale/bugetare restante datorate de proprietar.
În caz contrar, există riscul ca proprietarul să intre în starea de insolvabilitate sau de insolvenţă, ceea ce ar conduce la nerecuperarea obligaţiilor bugetare la bugetul general consolidat.
Instituţia mai spune că şi în cazul obligaţiilor fiscale datorate bugetelor locale, transferul dreptului de proprietate este condiţionat de achitarea acestor obligaţii.
În cazul obligaţiilor fiscale/bugetare restante înregistrate în certificatul de atestare fiscală emis de organul fiscal central, prin noua prevedere legală nu se are în vedere blocarea realizării tranzacţiei, ci doar asigurarea din partea statului că se comportă similar unui creditor privat în recuperarea veniturilor sale.
nu este nici un comentariu

Deschis în urmă cu mai bine de un an, Aeroportul Internaţional Braşov - Ghimbav are, în sfârşit, spaţii de servire a băuturilor calde şi a produselor alimentare. Astfel, începând[...]
2024-08-29 citeste mai mult
Aşa cum anunţa BizBraşov.ro la începutul acestui an, reţeaua locală de retail „La Cocoş” se extinde şi în Braşov, unde va deschide al IV-lea hipermarket din ţară. Noul[...]
2024-08-29 citeste mai mult
Chiar dacă în zona centrală a Braşovului e o criză acută de locuri de parcare, Primăria Braşov are în plan să închidă parţial parcarea multietajată de lângă Spitalul[...]
2024-08-29 citeste mai mult
Apartamente tot mai scumpe în România. Preţul mediu pe metrul pătrat util la nivel de ţară ajunge, în T2 2024, la 1.599 de euro, iar Indicele Puterii de Cumpărare (IPC) continuă[...]
2024-08-29 citeste mai mult
Reprezentanţii Corpului Experţilor Contabili şi Contabililor Autorizaţi din România (CECCAR) au discutat cu cei ai Ministerului Finanţelor cu privire la instituirea unui mecanism care să[...]
2024-08-29 citeste mai mult


Adaugă un comentariu